
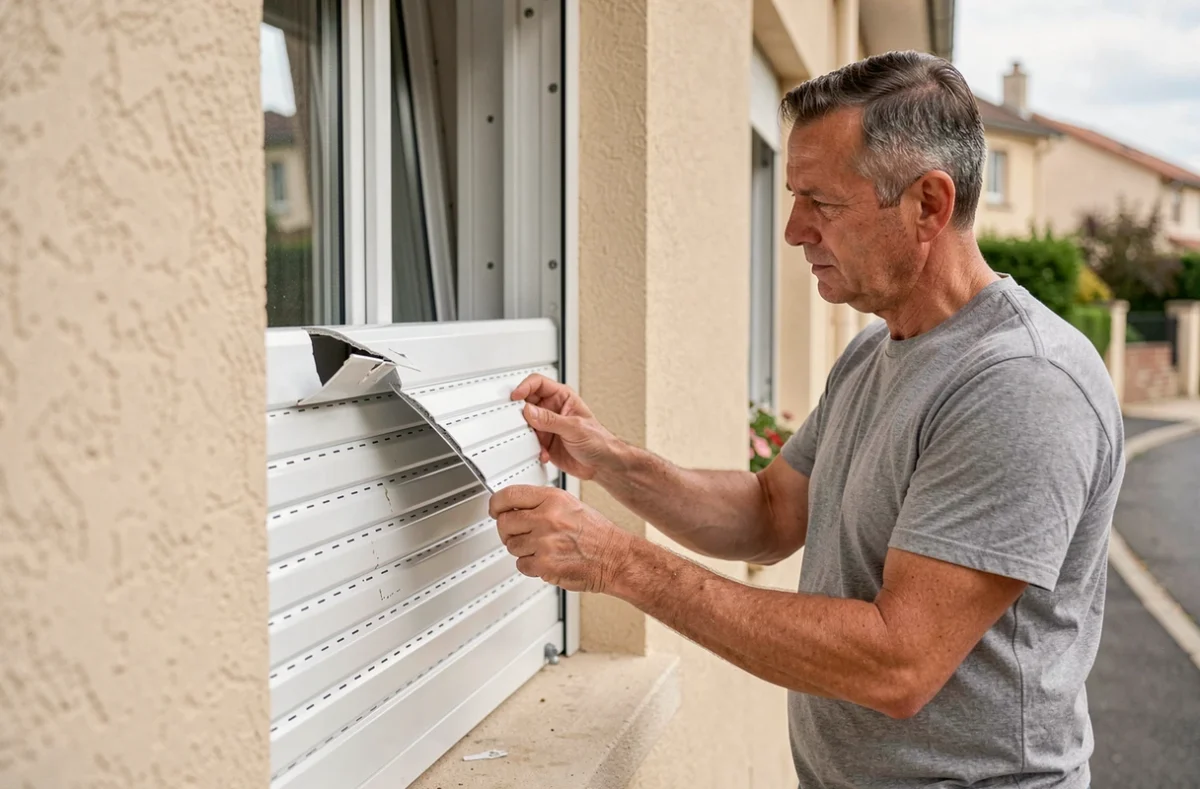
Un volet roulant cassé relève de l’assurance habitation uniquement lorsque la casse résulte d’un événement extérieur, accidentel et prévu au contrat. La panne liée à l’usure normale ou à un défaut d’entretien reste à la charge de l’occupant ou du propriétaire, même si le volet figure parmi les équipements déclarés. Comprendre cette frontière entre sinistre couvert et panne ordinaire permet d’éviter une déclaration inutile et, surtout, un refus d’indemnisation.
Sinistre garanti ou simple panne : la distinction qui conditionne tout
En assurance habitation, un volet roulant est considéré comme un élément immobilier du logement, au même titre qu’une fenêtre ou une porte. Il entre donc dans le périmètre des biens couverts par le contrat multirisques.
La couverture ne s’active pas pour autant à chaque dysfonctionnement. Seul un événement accidentel et extérieur déclenche la garantie : tempête, grêle, tentative d’effraction, vandalisme, dégât des eaux ou surtension électrique. Si la sangle s’effiloche après des années d’usage ou si le tablier se bloque faute de graissage, aucune garantie ne joue.
Cette distinction repose sur la définition même du sinistre en droit des assurances. Un sinistre suppose la réalisation d’un aléa couvert par le contrat. Une usure progressive n’est pas un aléa, c’est un phénomène prévisible et attendu.
Le cas particulier du moteur de volet roulant
Pour les volets motorisés, la frontière est encore plus fine. Un moteur qui lâche après plusieurs années de fonctionnement quotidien relève du vieillissement naturel. L’assurance habitation ne prend pas en charge ce type de défaillance.
En revanche, un moteur grillé par une surtension lors d’un orage peut être couvert, à condition que le contrat inclue la garantie dommages électriques. Cette garantie n’est pas toujours présente dans les formules de base. Vérifier sa présence dans les conditions particulières du contrat évite les mauvaises surprises au moment de la déclaration.
Garanties d’assurance habitation applicables aux volets roulants
Plusieurs garanties distinctes peuvent intervenir selon l’origine du dommage. Chacune obéit à ses propres conditions de déclenchement et à ses exclusions.
Tempête, grêle et événements climatiques
La garantie tempête couvre les dégâts causés par des vents violents ou des chutes de grêle. Pour qu’elle s’applique, l’assureur exige généralement la preuve que l’événement climatique a touché la zone géographique du logement. Un arrêté de catastrophe naturelle n’est pas nécessaire pour cette garantie, mais des bulletins météo ou des témoignages de voisinage peuvent être demandés.
Vol et tentative d’effraction
Un volet roulant forcé lors d’un cambriolage est couvert par la garantie vol, qui figure dans la quasi-totalité des contrats multirisques. L’assureur demande un dépôt de plainte et, souvent, des photos des traces d’effraction. Sans trace visible, la prise en charge peut être refusée.
Dommages électriques
Cette garantie couvre les surtensions, courts-circuits et foudre indirecte sur les équipements motorisés. Elle protège le moteur du volet roulant, mais aussi le boîtier de commande et le câblage. Certains contrats la proposent en option, d’autres l’intègrent dès la formule intermédiaire.
Dégât des eaux
Une infiltration qui endommage le mécanisme du volet peut relever de la garantie dégât des eaux. La déclaration doit être faite dans les cinq jours ouvrés suivant la constatation du sinistre, conformément aux conditions générales habituelles.
Locataire ou propriétaire : qui supporte le coût de la réparation
La répartition des charges entre locataire et propriétaire suit la logique du décret sur les réparations locatives. Les volets roulants y occupent une place précise.
Le locataire prend en charge l’entretien courant : graissage des rails, remplacement des sangles, nettoyage des lames. Toute dégradation liée à un défaut d’entretien lui est imputable.
Le propriétaire assume les réparations lourdes : remplacement du moteur, changement du tablier complet, réfection du coffre. Ces interventions relèvent de la vétusté ou de la structure du logement.
- Sangle usée, manivelle grippée, attache de tablier cassée : à la charge du locataire (entretien locatif)
- Moteur hors service par vieillissement, lames déformées par le temps, axe d’enroulement défaillant : à la charge du propriétaire
- Dommage causé par un sinistre couvert (tempête, effraction, surtension) : pris en charge par l’assurance habitation du déclarant, après franchise
Lorsqu’un sinistre couvert survient, c’est l’occupant du logement qui déclare le sinistre à son propre assureur, qu’il soit locataire ou propriétaire. Le propriétaire non occupant dispose de son propre contrat pour les dommages à l’immeuble.
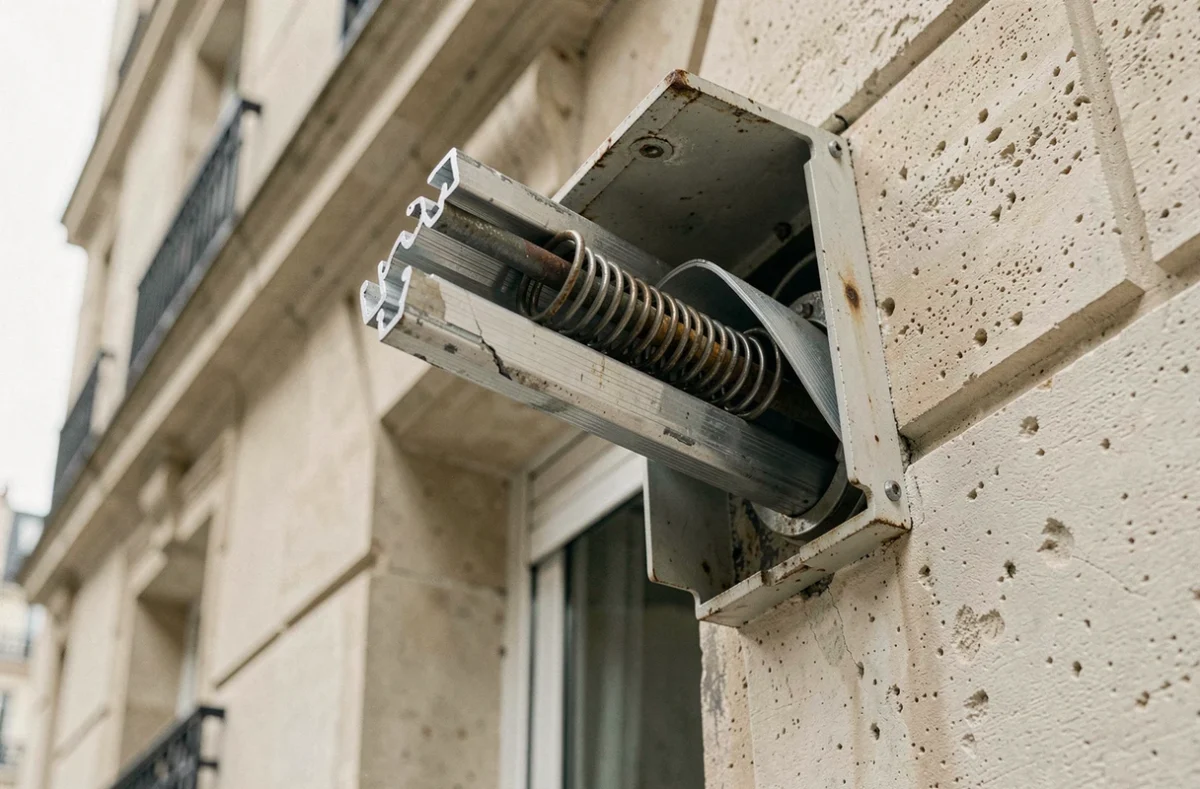
Déclarer un volet roulant cassé à son assureur : délais et pièges concrets
La déclaration de sinistre doit respecter des délais stricts sous peine de perdre tout droit à indemnisation. Le délai standard est de cinq jours ouvrés à compter de la connaissance du sinistre. En cas de vol, ce délai est réduit à deux jours ouvrés.
Pour une tempête faisant l’objet d’un arrêté de catastrophe naturelle, le délai est étendu à dix jours après publication de l’arrêté au Journal officiel. Dépasser ces délais peut entraîner un refus pur et simple de l’assureur.
Les pièces à réunir avant de contacter l’assureur
- Photos du volet endommagé, prises sous plusieurs angles, montrant clairement l’origine du dommage (traces de choc, lames arrachées, marques d’effraction)
- Copie du dépôt de plainte en cas de vol ou vandalisme
- Devis de réparation ou de remplacement établi par un professionnel (un ou deux devis suffisent pour la déclaration initiale)
- Facture d’achat ou attestation d’installation du volet, si disponible, pour justifier la valeur du bien
Erreurs fréquentes qui retardent ou bloquent l’indemnisation
Faire réparer le volet avant toute déclaration est l’erreur la plus courante. L’assureur peut mandater un expert, et sans constatation du dommage, le dossier est fragilisé. Mieux vaut sécuriser provisoirement l’ouverture (avec un panneau ou un cadenas) et attendre le feu vert de l’assureur.
Déclarer une panne d’usure comme un sinistre climatique constitue une fausse déclaration. En cas de vérification, l’assureur peut non seulement refuser l’indemnisation, mais aussi résilier le contrat.
Indemnisation d’un volet roulant cassé : montant, franchise et délais de versement
Le montant de l’indemnisation dépend de plusieurs paramètres : valeur du volet, vétusté appliquée, niveau de franchise et mode de règlement prévu au contrat.
La vétusté réduit le montant remboursé proportionnellement à l’âge du volet. Un équipement installé depuis longtemps subira une décote plus marquée. Certains contrats proposent une option « valeur à neuf » qui neutralise cette décote pendant une durée définie (souvent les premières années après l’installation).
La franchise, elle, reste à la charge de l’assuré. Son montant figure dans les conditions particulières du contrat. Pour les sinistres climatiques, une franchise spécifique peut s’appliquer, parfois plus élevée que la franchise standard.
Délais de versement
Une réforme prévue en 2026 fixe de nouveaux délais maximaux d’indemnisation pour les sinistres de dommages aux biens : deux mois sans expertise et six mois lorsqu’une expertise est nécessaire. Ces dispositions ne sont pas encore toutes applicables, mais elles donnent un ordre de grandeur des délais à anticiper.
En pratique, pour un volet roulant, l’indemnisation intervient souvent dans un délai plus court, car le montant en jeu ne justifie pas toujours une expertise approfondie. L’assureur peut se contenter des devis et photos transmis.
Contrat d’assurance habitation : ce qu’il faut vérifier avant la prochaine panne
Relire les conditions particulières du contrat permet d’identifier les trous de couverture avant qu’un sinistre ne les révèle. Trois points méritent une attention spécifique pour les volets roulants.
Le premier concerne la présence effective de la garantie dommages électriques. Sans elle, tout dommage lié à une surtension ou un court-circuit sur un volet motorisé reste exclu.
Le deuxième porte sur le plafond d’indemnisation des équipements extérieurs. Certains contrats regroupent volets, stores et pergolas sous un même plafond, ce qui peut limiter le remboursement si plusieurs éléments sont touchés simultanément (lors d’une tempête, par exemple).
Le troisième est le coefficient de vétusté appliqué. Un contrat avec une grille de vétusté agressive peut ne rembourser qu’une fraction du coût réel de remplacement d’un volet installé depuis plusieurs années. L’option valeur à neuf, si elle existe, mérite d’être évaluée au regard de son surcoût de cotisation.
Un volet roulant cassé par un événement couvert reste un sinistre relativement simple à gérer, à condition de respecter les délais de déclaration et de fournir les justificatifs adaptés. La vraie difficulté se situe en amont, dans la lecture du contrat et le choix des garanties. Pour faire le point sur votre couverture actuelle et obtenir une estimation adaptée à votre logement, le formulaire ci-dessous vous permet d’être rappelé gratuitement par un professionnel.


